
Gewerbeimmobilien vs. Wohnimmobilien: Renditevergleich für Anleger
 Okt, 6 2026
Warum kaufen so viele Menschen Wohnungen, wenn Büros und Lagerhallen oft deutlich mehr abwerfen? Das ist die Frage, die jeden Investor im deutschen Markt irgendwann umtreibt. Die Antwort liegt nicht in der Rendite allein, sondern in der Kombination aus Risiko, Liquidität und Finanzierungsaufwand. Während Gewerbeimmobilien mit zweistelligen oder hohen einstelligen Prozentzahlen locken, bieten Wohnimmobilien eine Stabilität, die in Krisenzeiten Gold wert ist. Dieser Artikel zerlegt den Renditevergleich in seine Bestandteile, damit Sie entscheiden können, welcher Ansatz zu Ihrer Risikobereitschaft passt.
Der harte Faktencheck: Was zahlen Objekte wirklich?
Lassen Sie uns mit Zahlen arbeiten, denn vage Versprechen helfen beim Investieren niemandem weiter. Stand Mitte 2025 zeigt sich ein klares Bild: Wohnimmobilien in Großstädten wie Berlin oder München generieren typischerweise jährliche Bruttomietrenditen zwischen 3 und 4 Prozent. Ein konkretes Beispiel: Eine Wohnung mit einem Kaufpreis von 250.000 Euro, die für 1.000 Euro kalt vermietet wird, kommt auf rund 4,8 Prozent. Klingt solide, aber das ist nur die Oberfläche.
Bei Gewerbeimmobilien sieht die Rechnung anders aus. Nehmen wir eine Gewerbefläche im Wert von 240.000 Euro, die für 1.500 Euro monatlich vermietet ist. Bei einem langfristigen Zehnjahresvertrag ergibt das eine Rendite von satten 7,5 Prozent. In attraktiven Lagen sind bei Logistik- oder Fachmarktzentren sogar Werte bis zu 6 Prozent realistisch, während Shopping-Center aktuell mit konstanten 5,9 Prozent abschneiden. Der Unterschied ist gravierend, aber er kommt nicht ohne Haken.
| Immobilientyp | Spitzenrendite (%) | Trend |
|---|---|---|
| Mehrfamilienhäuser | 3,51 | Leichter Rückgang (-5 Bp) |
| Büro A-Standorte (Ø) | 4,36 | Stabil |
| Fachmarktzentren | 4,60 | Konstant |
| Logistik & Industrie | 4,40 | Stabil |
| Shopping-Center | 5,90 | Höchstwert im Vergleich |
Brutto ist nicht Netto: Wo Ihre Rendite verschwindet
Viele Anfänger stolpern über den Begriff der Bruttomietrendite. Diese berechnet sich simpel: Jährliche Nettokaltmiete geteilt durch den Kaufpreis, mal 100. Doch diese Zahl ist irreführend, wenn man sie als alleinige Entscheidungsgrundlage nimmt. Die Realität holt Sie mit Betriebskosten, Instandhaltungsrücklagen, Verwaltungskosten und vor allem Steuern ein.
Ein Bürogebäude, das brutto 6 Prozent ausspuckt, kann netto schnell auf 4,77 Prozent fallen. Warum? Weil Gewerbeobjekte oft höhere Wartungskosten haben und steuerlich komplexer behandelt werden. Bei Wohnimmobilien sind die Nebenkosten zwar auch vorhanden, aber die Struktur ist transparenter und gesetzlich strenger reglementiert. Wenn Sie also einen Vergleich anstellen, rechnen Sie immer die Nettorendite. Nur was am Ende auf Ihrem Konto bleibt, zählt.
Die Macht des Mietvertrags: Sicherheit versus Flexibilität
Hier trennt sich die Spreu vom Weizen. Der größte Vorteil von Gewerbeimmobilien liegt in der Vertragsstruktur. Gewerbemietverträge laufen oft zehn Jahre oder länger. Mieter sind häufig Ketten wie Apotheken, Supermärkte oder Banken - also Unternehmen mit hoher Bonität. Das bedeutet planbaren Cashflow über lange Zeiträume. Wenn Ihr Mieter pleitegeht, haben Sie Zeit, einen neuen zu finden, ohne dass die Miete sofort auf Null fällt.
Anders bei Wohnraum. Hier greift der deutsche Mieterschutz hart durch. Kündigungen sind schwierig, Mieterhöhungen durch den Mietspiegel gedeckelt. Das schützt den Mieter, schränkt aber Ihren Ertrag ein. Dafür ist die Nachfrage nach Wohnraum extrem stabil. Niemand zieht aus einer Wohnung aus, weil die Wirtschaftskrise kommt; Firmen hingegen schließen Filialen oder verlagern ihre Büros ins Homeoffice. Diese Krisenfestigkeit ist der unsichtbare Renditebooster bei Wohnimmobilien.
Finanzierung: Der große Graben zwischen Privat und Profi
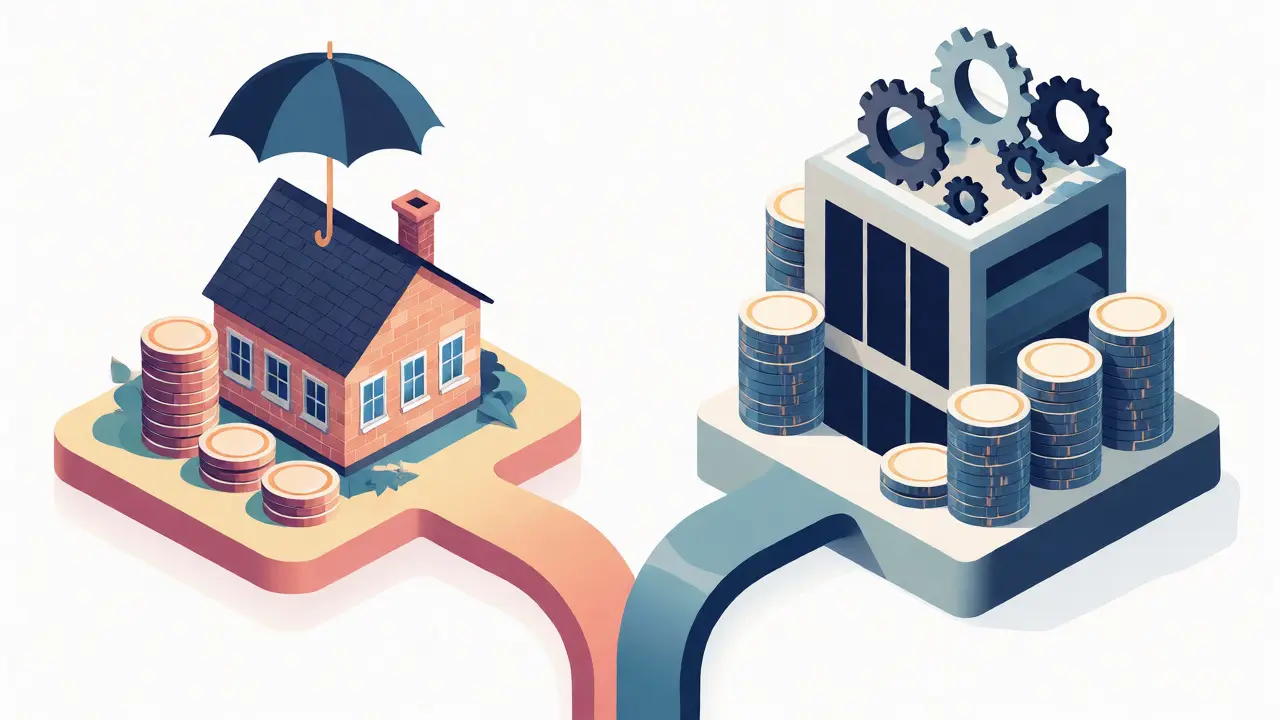
Wenn Sie kein Millionär sind, ist dieser Punkt wahrscheinlich entscheidend. Banken behandeln Wohn- und Gewerbeimmobilien völlig unterschiedlich. Für eine Wohnung bekommen Sie problemlos Kredite mit niedrigen Zinsen und brauchen oft nur 10 bis 20 Prozent Eigenkapital. Die Bank sieht Ihre eigene Bonität und die allgemeine Nachfrage als Sicherheit.
Bei Gewerbeimmobilien drehen die Banken den Spieß um. Oft verlangen sie 40 bis 50 Prozent Eigenkapital. Warum? Weil das Risiko höher ist. Die Deutsche Bundesbank weist regelmäßig darauf hin, dass Gewerbeobjekte als risikoreicher gelten. Zudem sind die Zinssätze für gewerbliche Darlehen meist höher. Für unerfahrene Investoren ist die Einstiegshürde hier massiv. Wer hier investieren will, muss entweder sehr viel Kapital mitbringen oder bereits eine starke Bonität im Portfolio haben.
Liquidität: Wie schnell kommen Sie wieder raus?
Stellen Sie sich vor, Sie brauchen dringend Geld. Verkaufen Sie eine 3-Zimmer-Wohnung in Köln oder ein leerstehendes Lagerhaus in einer Randlage? Die Wohnung findet binnen Wochen einen Käufer. Es gibt Millionen potenzieller Endkunden. Das Objekt ist liquide.
Gewerbeimmobilien haben einen viel kleineren Käuferkreis. Potenzielle Käufer sind andere Investoren, Fonds oder Unternehmen, die expandieren wollen. Der Verkaufsprozess dauert Monate, manchmal Jahre. In schlechten Marktphasen kann es sein, dass Sie nur mit starken Preisabschlägen verkaufen können. Diese Illiquidität müssen Sie einkalkulieren. Wenn Sie Flexibilität brauchen, sind Wohnimmobilien die bessere Wahl. Wenn Sie langfristig halten wollen, stört die geringere Liquidität kaum.
Standortstrategie: A-Lage, B-Lage oder gar nichts?
In A-Lagen wie Stadtzentren sind die Preise hoch und die Renditen niedrig. In Frankfurt oder München liegen die Spitzenrenditen für Büros bei etwa 4,2 bis 4,5 Prozent. Das klingt wenig, bietet aber maximale Sicherheit. In B- und C-Lagen, also stadtnahen Randgebieten oder aufstrebenden Bezirken, sinken die Preise, und die Renditen steigen. Hier können Sie oft ein besseres Rendite-Risiko-Verhältnis erzielen.
Aber Vorsicht: In B-Lagen ist das Leerstandsrisiko höher. Aktuell sehen wir in Frankfurt und Düsseldorf steigende Leerstandsquoten bei Büroflächen. Wer dort kauft, muss genau hinschauen, ob die Lage wirklich zukunftsfähig ist. Logistikimmobilien profitieren vom E-Commerce-Trend und bleiben gefragt, während klassische Einzelhandelsflächen unter dem Druck des Online-Handels leiden. Diversifikation innerhalb des Gewerbesegments ist daher ratsam.
Fazit: Wer sollte was kaufen?
Es gibt keine pauschale Antwort, aber klare Profile:
- Wählen Sie Wohnimmobilien, wenn Sie maximale Sicherheit, einfache Finanzierung und hohe Liquidität bevorzugen. Sie akzeptieren niedrigere Renditen (3-4%) im Tausch gegen Ruhe und Beständigkeit. Ideal für konservative Anleger und Familien.
- Wählen Sie Gewerbeimmobilien, wenn Sie hohes Eigenkapital haben, risikotolerant sind und langfristig planen. Sie jagen höheren Renditen (5-7%+) hinterher und nehmen dafür längere Haltezeiten, höhere Komplexität und Klumpenrisiken in Kauf. Ideal für erfahrene Investoren und institutionelle Anleger.
Der Markt von 2025/2026 zeigt, dass beide Klassen ihre Daseinsberechtigung haben. Die Preiskorrektur seit 2022 hat bei Gewerbeimmobilien stärker zugeschlagen (minus 8-10%), was Einstiegschancen eröffnet, aber auch Risiken offenbart. Prüfen Sie immer die Mieterbonität und die Standortentwicklung. Rendite ist wichtig, aber Substanzerhalt ist wichtiger.
Was ist der Hauptunterschied bei der Besteuerung von Gewerbe- und Wohnimmobilien?
Bei Gewerbeimmobilien fällt oft Umsatzsteuer an, wenn der Vermieter optiert. Zudem ist die Abschreibung (AfA) unterschiedlich geregelt. Bei Wohnimmobilien ist die Steuerlast für private Anleger überschaubarer, da keine Umsatzsteuer anfällt und die Abschreibungen klar definiert sind. Gewerbeinvestitionen erfordern fast immer einen spezialisierten Steuerberater.
Wie lange dauert der Verkauf einer Gewerbeimmobilie im Durchschnitt?
Im Vergleich zu Wohnimmobilien dauert der Verkauf deutlich länger. Rechnen Sie mit 6 bis 12 Monaten, in schwierigen Marktphasen auch länger. Der Käuferkreis ist kleiner und professioneller, was Due-Diligence-Prozesse verlängert.
Kann ich mit weniger als 20% Eigenkapital in Gewerbeimmobilien investieren?
Das ist selten möglich. Banken verlangen bei Gewerbeobjekten meist 40-50% Eigenkapital. Ausnahmen gibt es bei sehr bonitätsstarken Mietern (z.B. Staatsbehörden) oder in Form von Crowdinvesting, wo man sich mit kleinen Beträgen beteiligt, aber keinen direkten Kredithebel nutzt.
Welches Segment hat aktuell die höchste Leerstandsgefahr?
Klassische Büroflächen in A-Lagen stehen unter Druck durch hybride Arbeitsmodelle. Auch innerstädtischer Einzelhandel kämpft. Logistik- und Fachmarktzentren in guten Lagen sind derzeit gefragter und weisen geringeren Leerstand auf.
Lohnt sich der Einstieg in Gewerbeimmobilien für Anfänger?
Für absolute Anfänger eher nicht. Die Komplexität bei Finanzierung, Vertragsgestaltung und Management ist hoch. Ein Einstieg über geschlossene Fonds oder REITs kann eine Alternative sein, um Erfahrung zu sammeln, bevor man direkt in physische Objekte investiert.