
Schadensgutachten nach Sturm und Wasser: So sichern Sie Ihre Ansprüche
 Nov, 21 2026
Es ist ein Albtraum-Szenario für jeden Hausbesitzer: Ein heftiger Herbststurm fegt über die Region, Dachziegel fliegen durch die Luft, oder eine Rohrleitung gibt unter dem Druck der Kälte nach. Das Wasser läuft in die Wände, der Putz blättert ab, und die Angst vor hohen Kosten wächst. Doch bevor Sie den Handwerker rufen oder die Rechnung begleichen, steht eines im Mittelpunkt Ihrer Bemühungen: das Schadensgutachten. Dieses Dokument ist mehr als nur Papierkram; es ist Ihr wichtigstes Werkzeug, um gegenüber der Versicherung Ihre Ansprüche durchzusetzen.
Viele Versicherungsnehmer unterschätzen die Komplexität dieses Prozesses. Sie denken, die Versicherung zahlt automatisch, wenn sie den Schaden melden. Die Realität sieht anders aus. Versicherer prüfen genau, ob der Schaden tatsächlich vom Vertrag gedeckt ist und wer die Verantwortung trägt. Hier kommt der Sachverständige ins Spiel. Er klärt die entscheidende Frage: War es wirklich der Sturm mit Windstärke 8, oder war es ein alter Baumangel? War es Leitungswasser, oder trat Regenwasser durch ein mangelhaft gedichtetes Fenster ein?
Warum ein unabhängiges Gutachten Gold wert ist
Wenn Sie einen Schaden melden, schickt die Versicherung oft ihren eigenen Prüfer. Klingt fair, oder? Nicht immer. Der Prüfer der Versicherung hat ein Interesse daran, die Schadenssumme niedrig zu halten oder den Fall ganz abzulehnen, wenn Zweifel an der Ursache bestehen. Ein eigenes, unabhängiges Gutachten stellt sicher, dass alle Fakten auf dem Tisch liegen. Es dient als objektive Beweisgrundlage, falls es zum Streit kommt. Ohne diesen Beleg stehen Sie schnell mit leeren Händen da, besonders bei komplexen Fällen wie versteckten Wasserschäden oder Folgeschäden durch Feuchtigkeit.
Sturmschäden: Die 62-km/h-Hürde und die letzte Ursache
Nicht jeder Windstoß zählt als Sturm im versicherungstechnischen Sinne. In Deutschland gilt eine klare Grenze: Für eine Anerkennung als Sturmschaden muss eine Windgeschwindigkeit von mindestens 62 km/h (Windstärke 8) erreicht worden sein. Diese Daten liefert der Deutsche Wetterdienst. Aber Geschwindigkeit allein reicht nicht. Der Sturm muss die sogenannte "letzte Ursache" gewesen sein.
Was heißt das konkret? Wenn ein Ast vom Sturm abgebrochen ist und Ihr Dach getroffen hat, ist der Zusammenhang klar. Anders sieht es aus, wenn Ziegel schon vorher lose waren und der Sturm sie nur noch weggeweht hat. Oder wenn Wasser eindringt, weil eine Dachrinne verstopft war - dann ist die mangelnde Instandhaltung die eigentliche Ursache, nicht der Sturm. Gerichte urteilen hier streng. Ein bekanntes Urteil zeigt: Wenn Nässeschäden durch Mängel an einer Dachloggia entstanden sind, zahlt die Wohngebäudeversicherung nicht, selbst wenn zeitgleich ein Sturm herrschte. Der Sturm war nicht die unmittelbare Ursache des Eindringens.
| Szenario | Ursache laut Versicherung | Deckungstatus | Begründung |
|---|---|---|---|
| Dachziegel durch Sturm abgedeckt | Unmittelbare Winkeinwirkung | Versichert | Sturm ist letzte Ursache; keine Vorschädigung erkennbar. |
| Wassereintritt durch verstopfte Rinne | Mangelnde Instandhaltung | Nicht versichert | Verstoß gegen Obhutspflicht; Sturm nur Auslöser, nicht Ursache. |
| Rohrbruch durch Frost | Leitungswasser / Frostschaden | Versichert | Gedeckt durch Wohngebäudeversicherung (sofern Leitungen entleert waren). |
| Aufsteigende Bodenfeuchtigkeit | Kapillarwirkung / Baumangel | Nicht versichert | Kein plötzliches Ereignis; oft ausgeschlossen in Standard-Policen. |
Wasserschäden: Leitungswasser vs. Naturgewalt
Bei Wasserschäden müssen Sie präzise zwischen zwei Kategorien unterscheiden, denn sie fallen unter verschiedene Deckungsklauseln. Die Wohngebäudeversicherung deckt Schäden durch Leitungswasser ab, also Brüche in fest installierten Rohren oder Frostschäden an Leitungen. Hier greift die Police in der Regel problemlos, solange Sie die Anlage nicht grob vernachlässigt haben.
Anders sieht es bei sogenannten "Nässeschäden" aus, die nicht aus dem Leitungsnetz stammen. Dringt Grundwasser durch den Kellerboden oder Regenwasser durch ein defektes Dachfenster ein, ist das oft kein Fall für die normale Gebäudeversicherung. Dafür benötigen Sie häufig eine Elementarschadenversicherung. Fehlt diese Zusatzdeckung, bleiben Sie auf den Kosten sitzen. Ein Gutachter kann hier differenzieren: Ist das Wasser aus der Wand (Leitung) oder von oben/unten (Natur)? Diese Unterscheidung entscheidet über Tausende Euro.
Beweissicherung: Was Sie sofort tun sollten
Die Qualität Ihres späteren Anspruchs hängt stark davon ab, wie gut Sie dokumentieren. Warten Sie nicht auf den Gutachter, um erste Fotos zu machen. Sobald der Sturm vorbei ist oder das Leck entdeckt wurde, handeln Sie:
- Fotografieren Sie alles: Machen Sie detaillierte Aufnahmen der Schäden, bevor Sie etwas reparieren oder aufräumen. Zeigen Sie die Perspektive aus verschiedenen Winkeln. Nutzen Sie das Datum in den Metadaten der Bilder als Beweis.
- Retten Sie was geht: Sichern Sie das Eigentum, um weitere Schäden zu verhindern (z.B. Eimer aufstellen, Plane über das Loch spannen). Bewahren Sie beschädigte Gegenstände auf, bis der Gutachter sie gesehen hat. Werfen Sie nichts weg!
- Melden Sie den Schaden unverzüglich: Bei Sturmschäden gilt oft eine Frist von maximal einer Woche. Je schneller Sie melden, desto besser lässt sich der zeitliche Zusammenhang zum Unwetter belegen.
- Notieren Sie Zeitzeugen: Gab es Nachbarn, die den Sturm oder das Leck bemerkt haben? Notieren Sie ihre Kontaktdaten.
Ein häufiger Fehler ist die vorschnelle Reparatur. Wenn Sie das Dach sofort flicken lassen, verschwindet der Beweis für die Art der Beschädigung. Der Gutachter der Versicherung könnte dann argumentieren, dass der Schaden bereits alt war oder durch die Reparatur selbst verursacht wurde. Vereinbaren Sie mit Ihrem Handwerker, dass er erst nach Freigabe durch den Sachverständigen mit größeren Arbeiten beginnt, oder dokumentieren Sie den Zustand lückenlos per Video.
Der Ablauf des Gutachtens Schritt für Schritt
Ein professionelles Schadensgutachten folgt einem standardisierten Prozess, der Transparenz schafft. Verstehen Sie diese Schritte, wissen Sie, was zu erwarten ist und wo Sie eingreifen können.
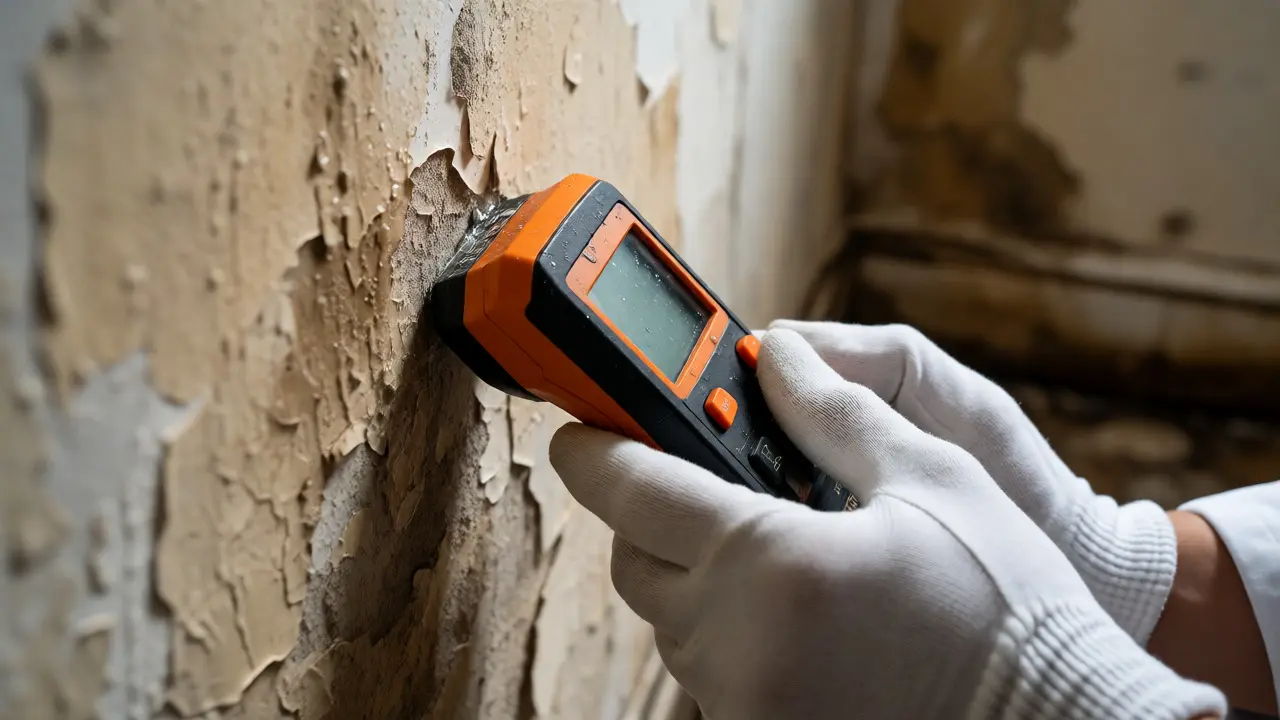
- Vor-Ort-Besichtigung: Der Sachverständige begutachtet die Schadensstelle persönlich. Er sammelt physische Beweise, misst Feuchtigkeitswerte in den Wänden und prüft die Bausubstanz.
- Ursachenanalyse: Hier wird detektivische Arbeit geleistet. Warum ist das Wasser dort? War es ein Materialfehler, ein Montagefehler oder echte Gewalt von außen? Der Gutachter prüft auch die Wartungshistorie des Gebäudes.
- Umfangsbewertung: Welche Teile sind betroffen? Nur die sichtbare Tapete oder auch der darunterliegende Estrich? Der Gutachter identifiziert alle betroffenen Bereiche und definiert die notwendigen Maßnahmen zur Wiederherstellung.
- Kostenermittlung: Basierend auf regionalen Handwerkerpreisen und Marktüblichkeiten werden die Reparaturkosten kalkuliert. Dabei werden auch Aufräum- und Entsorgungskosten berücksichtigt.
- Berichterstellung: Das fertige Gutachten enthält eine klare Zusammenfassung der Ursache, des Umfangs und der Kosten. Es ist so formuliert, dass auch Laien und Juristen es verstehen können.
Qualifikation der Gutachter: Wer darf eigentlich bewerten?
Nicht jeder, der "Sachverständiger" sagt, ist auch qualifiziert für komplexe Schadensfälle. Besonders bei Brand-, Explosions-, Sturm- und Leitungswasserschäden an Gebäuden gelten hohe Anforderungen. Seriöse Gutachter weisen ihre Kompetenz durch eigenständig erarbeitete Referenzgutachten nach. Sie gehören oft spezialisierten Organisationen an oder arbeiten als freie Experten mit anerkannten Zertifizierungen.
Achten Sie darauf, dass der Gutachter unabhängig von der Versicherung agiert, wenn Sie ihn selbst beauftragen. Ein "Haussachverständiger" der Versicherung ist zwar neutral verpflichtet, aber seine Loyalität liegt strukturell beim Auftraggeber. Im Streitfall lohnt es sich, einen gerichtlich vereidigten Sachverständigen hinzuzuziehen. Dessen Gutachten hat vor Gericht ein höheres Gewicht und kann die Verhandlungsposition erheblich stärken.
Typische Fallen und wie Sie sie vermeiden
Die größten Probleme entstehen oft nicht durch böse Absicht, sondern durch Missverständnisse und fehlende Details in der Police. Lesen Sie Ihren Vertrag genau. Viele Policen schließen Schäden aus, die durch "allmähliche Einwirkung" entstehen. Dazu gehört zum Beispiel Rostbildung an Leitungen oder Schimmelwachstum durch langfristige Feuchtigkeit ohne akutes Ereignis.
Ein weiteres Ärgernis ist die Abgrenzung zwischen Gebäudeschaden und Hausratschaden. Die Wohngebäudeversicherung zahlt für die Wand, die Hausratversicherung für das Sofa davor. Wenn Wasser aus der Wand austritt und das Sofa durchnässt, brauchen Sie beide Versicherungen informiert. Der Gutachter muss klar trennen, welche Kosten welcher Sparte zuzuordnen sind. Verwechseln Sie das nicht, sonst lehnt eine Seite die Zahlung komplett ab.
Auch die "Obhutspflicht" wird gerne als Ablehnungsgrund genutzt. Wenn Sie seit Jahren eine kleine Undichtigkeit ignorieren und dann ein großer Wasserschaden entsteht, kann die Versicherung sagen: "Hätten Sie früher reagiert, wäre der Schaden kleiner gewesen." Halten Sie daher Wartungsarbeiten und Reparaturen schriftlich fest. Eine einfache E-Mail an den Installateur mit Terminbestätigung reicht oft als Nachweis guter Sorgfalt.
Praktische Tipps für den Ernstfall
Hier sind einige Faustregeln, die Ihnen helfen, stressfrei durch den Prozess zu kommen:
- Behalten Sie die Nerven: Emotionale Ausbrüche helfen selten. Bleiben Sie sachlich. Der Gutachter bewertet Fakten, nicht Gefühle.
- Kostenübernahme klären: Fragen Sie vor Beauftragung eines eigenen Gutachters bei der Versicherung, ob sie die Kosten anteilig übernimmt. Oft lohnt es sich, die Kosten selbst zu tragen, wenn der Streitwert hoch ist.
- Zweitmeinung einholen: Weicht das Ergebnis des Versicherungsgutachters stark von Ihrer Einschätzung ab, holen Sie ein Gegengutachten ein. Konfrontieren Sie die Versicherung damit schriftlich.
- Fristen beachten: Achten Sie auf Meldefristen und Ausschlussfristen im Vertrag. Wer zu spät meldet, riskiert Kürzungen.
Ein gutes Schadensgutachten ist Ihr Schutzschild. Es verwandelt Chaos in kalkulierbare Zahlen und subjektive Wahrnehmung in messbare Fakten. Investieren Sie Zeit in die Dokumentation und wählen Sie Ihren Sachverständigen mit Bedacht. Dann steht einer fairen Regulierung kaum noch etwas im Wege.
Muss ich die Kosten für ein eigenes Gutachten selbst zahlen?
In der Regel ja, wenn Sie den Gutachter selbst beauftragen. Allerdings übernehmen viele Rechtsschutzversicherungen diese Kosten, wenn es zum Rechtsstreit kommt. Bei sehr hohen Schadenssummen kann es sinnvoll sein, die Kosten selbst zu tragen, um ein besseres Verhandlungsergebnis zu erzielen. Klären Sie dies vorab mit Ihrer Versicherung oder Ihrer Rechtsschutzversicherung.
Wie schnell muss ich einen Sturmschaden melden?
Sie sollten den Schaden unverzüglich melden. Viele Versicherungsverträge sehen eine Frist von maximal einer Woche vor dem Unwetter vor. Diese kurze Frist existiert, damit der meteorologische Zusammenhang eindeutig belegt werden kann. Je länger Sie warten, desto schwieriger wird der Nachweis, dass der Schaden tatsächlich durch dieses spezifische Unwetter verursacht wurde.
Zahlt die Versicherung, wenn der Sturm weniger als 62 km/h hatte?
Grundsätzlich nein, wenn die Police explizit Windstärke 8 voraussetzt. Es gibt jedoch Ausnahmen oder neuere Tarife, die niedrigere Schwellenwerte oder pauschale Sturmdeckungen anbieten. Prüfen Sie Ihre Allgemeinen Versicherungsbedingungen (AVB). Wenn dort "Sturm" definiert ist, finden Sie die genaue Geschwindigkeitsvorgabe. Ohne diese Definition gelten die gesetzlichen Mindestanforderungen.
Was passiert, wenn Versicherung und Gutachter unterschiedlicher Meinung sind?
Dann beginnt meist ein Verhandlungsprozess. Sie können ein Gegengutachten eines unabhängigen Sachverständigen vorlegen. Oft einigen sich die Parteien auf einen gemeinsamen Gutachter oder gehen vor Gericht. Vor Gericht hat ein gerichtlich bestellter Sachverständiger das letzte Wort. Ein gut begründetes privates Gutachten erhöht Ihre Chancen im Vergleich erheblich.
Ist Schimmel immer ein Wasserschaden?
Nein. Schimmel kann auch durch Kondensation aufgrund schlechter Belüftung oder Wärmebrücken entstehen. Solange kein plötzliches, bestimmtes Ereignis (wie ein Rohrbruch) vorliegt, ist Schimmel oft kein versicherter Schaden in der Wohngebäudeversicherung. Er fällt eher unter die Pflicht des Mieters/Eigentümers zur ordnungsgemäßen Lüftung und Heizung.