Immobilienbewertung bei Erbschaft: So berechnen Sie den Steuerwert richtig
 Sep, 28 2026
Stellen Sie sich vor, Ihr Onkel verstirbt und hinterlässt Ihnen ein Reihenhaus in München. Sie freuen sich über das Erbe, doch dann kommt der Brief vom Finanzamt. Der angesetzte Wert für die Erbschaftsteuer ist deutlich höher als Ihre Erwartungen - oder vielleicht sogar niedriger, was verdächtig wirkt? Viele Erben tappen hier in eine Falle. Sie glauben, das Finanzamt würde den tatsächlichen Marktwert ermitteln, indem es sich das Haus ansieht. Das stimmt aber nicht. Die Immobilienbewertung bei Erbschaft ist ein bürokratischer Prozess, der auf standardisierten Formeln basiert und oft an der Realität vorbeischrammt.
In diesem Artikel klären wir, wie Sie den richtigen Wert für Ihre geerbte Immobilie festlegen, welche Fristen Sie beachten müssen und warum ein eigenes Gutachten bares Geld sparen kann. Wir schauen uns die Rolle des Finanzamts, die gesetzlichen Grundlagen und praktische Tipps zur Dokumentation an.
Schnellüberblick: Das Wichtigste zur Immobilienbewertung im Erbfall
- Der Stichtag zählt: Bewertet wird der Zustand und Preis zum Zeitpunkt des Todes, nicht heute.
- Finanzamt nutzt Standardwerte: Ohne eigenes Gutachten schätzt das Amt oft pauschal, was zu Ungunsten der Erben ausfallen kann.
- Drei Verfahren: Vergleichswert-, Ertragswert- und Sachwertverfahren sind gesetzlich vorgeschrieben (§§ 177 ff. BewG).
- Erbenschuldnerhaftung: Sie haften persönlich für die Steuer, wenn der Nachlass nicht reicht - daher lohnt sich Genauigkeit.
- Gutachten als Hebel: Ein professionelles Verkehrswertgutachten kann die Steuerlast senken, wenn der amtliche Wert zu hoch angesetzt wurde.
Warum das Finanzamt nicht einfach "Marktwert" sagt
Viele Menschen verwechseln den Verkehrswert, definiert als der Preis, der im gewöhnlichen Geschäftsverkehr nach Beschaffenheit und Lage erzielt werden könnte, mit dem Einheitswert oder anderen steuerlichen Hilfsgrößen. Seit der Reform des Bewertungsgesetzes (BewG) zielt die Erbschaftsteuer zwar stärker auf den aktuellen Verkehrswert ab, doch die Umsetzung durch das Finanzamt folgt strikten Regeln.
Das Problem: Finanzbeamte betreten selten Ihr Wohnzimmer. Sie arbeiten mit Datenbanken, Bodenrichtwerten und statistischen Modellen. Wenn Ihr Haus einen modernen Anbau hat, den die Karteikarte im Grundbuch nicht erfasst, oder wenn die Heizung erst letztes Jahr erneuert wurde, weiß das Amt davon nichts. Diese fehlende Detailtiefe führt häufig dazu, dass der angesetzte Wert entweder zu hoch (weil Mängel ignoriert werden) oder zu niedrig (weil Verbesserungen fehlen) ist. Für Sie als Erbe ist das ein Risiko, denn gegen falsche Bescheide müssen Sie aktiv vorgehen.
Der Stichtag: Warum der Todestag alles entscheidet
Der wichtigste Begriff in diesem Spiel ist der Wertermittlungsstichtag. Dieser ist immer der Tag des Todes des Erblassers. Klingt logisch, hat aber massive Auswirkungen. Stellen Sie sich vor, Ihr Vater stirbt im Januar 2024. Bis Mai 2026, wenn Sie die Steuererklärung abgeben, sind die Immobilienpreise in Ihrer Region um 15 % gestiegen. Das Finanzamt darf diesen Anstieg nicht berücksichtigen. Es muss den Wert von Januar 2024 zugrunde legen.
Umgekehrt gilt das auch bei Preisverfall. Wenn der Markt seit dem Todeseintritt eingebrochen ist, hilft Ihnen das nicht direkt, wenn das Finanzamt noch auf alten, höheren Richtwerten reitet. Hier brauchen Sie Nachweise, die den Preisrückgang am Stichtag belegen. Oft ist dieser Nachweis schwer zu führen, da historische Verkaufsdaten lückenhaft sein können. Ein erfahrener Gutachter kann hier helfen, indem er Indizes und lokale Trends für genau diesen Zeitraum analysiert.
Die drei Wege zur Wertermittlung nach BewG
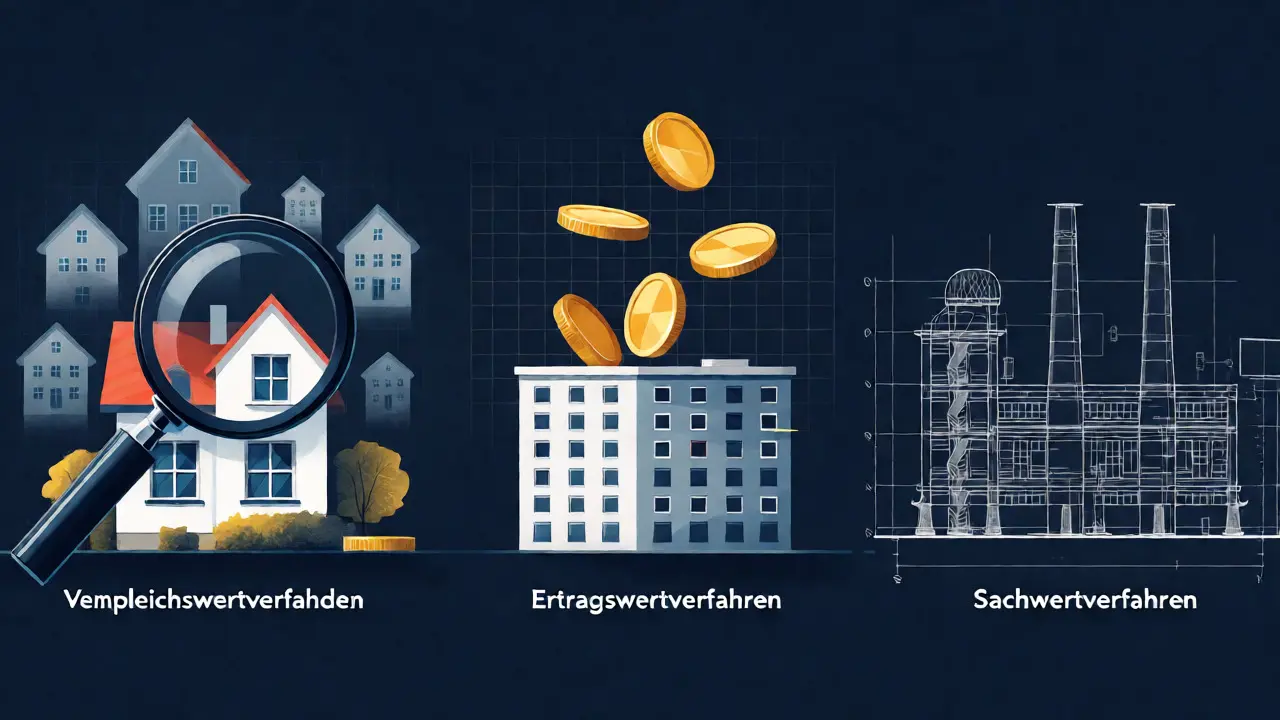
Das Bewertungsgesetz schreibt vor, welches Verfahren angewendet wird. Sie haben keine freie Wahl; das Gesetz bestimmt es anhand der Art der Immobilie. Hier ist eine Übersicht, wie das Finanzamt vorgeht:
| Verfahren | Anwendungsbereich | Basis-Daten | Häufige Fehlerquelle |
|---|---|---|---|
| Vergleichswertverfahren | Wohnungen, Ein-/Zweifamilienhäuser | Tatsächliche Kaufpreise ähnlicher Objekte in der Umgebung | Fehlende echte Vergleichsfälle in ländlichen Gebieten |
| Ertragswertverfahren | Mietshäuser, vermietete Wohnungen | Nettokaltmiete, Bewirtschaftungskosten, Liegenschaftszins | Zu hohe Annahmen bei Mieterträgen oder zu niedrige Kostenansätze |
| Sachwertverfahren | Spezialimmobilien, Fabriken, wenn andere Methoden versagen | Bodenwert + Gebäudeherstellungskosten - Altersabschlag | Unterschätzung des Bodenwerts oder falsche Abschreibungstabellen |
Beim Vergleichswertverfahren (§ 183 BewG) sucht das Amt nach Verkäufen ähnlicher Häuser. Sind diese rar, wird es spekulativ. Beim Ertragswertverfahren rechnen sie rückwärts: Was bringt die Miete ein, minus Instandhaltung, geteilt durch einen Zinssatz? Wenn Sie das Haus selbst bewohnen, fehlt oft der Mietnachweis, was die Berechnung erschwert. Das Sachwertverfahren ist oft die letzte Zuflucht und neigt dazu, den ideellen Wert oder besondere Lagenvorteile zu ignorieren.
Ihre Pflicht: Die Feststellungserklärung richtig ausfüllen
Es ist ein weit verbreiteter Irrtum, dass das Nachlassgericht oder das Finanzamt den Wert automatisch korrekt festsetzt. Nein. Sie, als Erbe, sind verpflichtet, eine Feststellungserklärung beim Finanzamt einzureichen. Darin müssen Sie den Verkehrswert angeben. Tun Sie das nicht, schätzt das Amt. Und Schätzungen fallen selten günstig für den Steuerzahler aus.
Was gehört in diese Erklärung?
- Grundstückswerte: Auszug aus der Liegenschaftskarte und dem Grundbuchauszug.
- Gebäudebeschreibung: Baujahr, Wohnfläche, Zimmerzahl, Sanierungsstatus.
- Nutzungsart: Selbstgenutzt, vermietet, gemischt?
- Belastungen: Gibt es Wegerechte, Nießbrauch oder Hypotheken? Diese mindern den Wert.
Achten Sie besonders auf die Freibeträge. Ehepartner haben einen Freibetrag von 500.000 Euro, Kinder pro Elternteil 400.000 Euro. Nur der Betrag über diesen Grenzen wird besteuert. Wenn Sie also ein Haus im Wert von 600.000 Euro erben und alleinerziehendes Kind sind, zahlen Sie nur auf 200.000 Euro Steuer. Aber Achtung: Freibeträge gelten pro Erbfall und Person. Haben Sie mehrere Geschwister, die ebenfalls erben, kann sich die Last verteilen.
Wenn das Finanzamt falsch liegt: Einspruch und Gutachten
Kommen Sie zu dem Schluss, dass der Bescheid des Finanzamts unrealistisch ist? Dann haben Sie vier Wochen Zeit für den Einspruch. Aber unterschreiben Sie nicht blindlings. Ein einfacher Einspruch ohne Begründung bringt wenig. Sie brauchen Fakten.
Hier kommt der unabhängige Sachverständige ins Spiel. Ein Verkehrswertgutachten ist ein detailliertes Dokument, das die Immobilie physisch besichtigt, Mängel dokumentiert und den Wert nach anerkannten Normen (wie ImmoWertV) berechnet. Kosten? Rechnen Sie mit 1.500 bis 3.000 Euro je nach Größe und Komplexität. Lohnt sich das?
Rechnen wir kurz: Bei einer Immobilie im Wert von 500.000 Euro und einem Steuersatz von 19 % (Steuerklasse I) machen bereits 10 % Abweichung im Wert eine Differenz von 50.000 Euro aus. Davon gehen 19 % an den Staat - das sind 9.500 Euro Steuer mehr oder weniger. Das Gutachten amortisiert sich also schnell, wenn es den Wert nur um wenige Prozentpunkte korrigiert. Zudem dient es als solide Basis für spätere Verkaufsverhandlungen.
Praktische Tipps für die Dokumentation
Bevor Sie den Gutachter rufen, sammeln Sie selbst so viele Informationen wie möglich. Je besser Ihre Vorarbeit, desto günstiger das Gutachten und desto schneller die Bearbeitung durch das Finanzamt.
- Foto-Dokumentation: Machen Sie Fotos von allen Räumen, insbesondere von Modernisierungen (neue Küche, Bad, Fenster). Auch Schäden wie Risse oder feuchte Wände sollten dokumentiert werden.
- Unterlagen suchen: Bauen Sie eine Mappe mit Bauplänen, Energieausweisen, Rechnungen über letzte Renovierungen und Mietverträgen zusammen.
- Bodenrichtwerte prüfen: Schauen Sie online beim örtlichen Gutachterausschuss nach dem aktuellen Bodenrichtwert für Ihre Straße. Vergleichen Sie ihn mit dem Ansatz des Finanzamts.
- Sonderabschreibungen: Prüfen Sie, ob es steuerliche Sonderregelungen gibt, z.B. für denkmalgeschützte Gebäude, die den Wert beeinflussen können.
Denken Sie daran: Das Finanzamt prüft nicht jeden Fall gleich intensiv. Bei kleineren Erbschaften wird oft pauschaliert. Bei größeren Vermögen oder unklaren Fällen wird genauer hingeschaut. Seien Sie proaktiv. Warten Sie nicht, bis der Mahnbescheid kommt.
Fazit: Handeln statt Hoffen
Die Immobilienbewertung bei Erbschaft ist kein Hexenwerk, aber sie erfordert Aufmerksamkeit. Verlassen Sie sich nicht darauf, dass das Finanzamt "schon richtig liegen wird". Der Stichtag ist fix, die Methoden sind starr, und Ihre Aufgabe ist es, die Brücke zwischen Ihrer realen Immobilie und den trockenen Zahlen des Gesetzes zu schlagen. Ein gutes Gutachten ist dabei Ihr stärkstes Werkzeug. Es schützt Sie vor überhöhten Steuern und gibt Ihnen Sicherheit für die Zukunft.
Muss ich ein Gutachten bezahlen, wenn das Finanzamt einen Wert festsetzt?
Nein, das Finanzamt setzt den Wert zunächst kostenlos durch eigene Berechnung fest. Allerdings ist diese Schätzung oft ungenau. Wenn Sie gegen den Bescheid vorgehen wollen, tragen Sie in der Regel die Kosten für ein eigenes Gutachten selbst. Diese Kosten sind jedoch oft gut investiert, wenn sie die Steuerlast senken.
Was passiert, wenn ich den Wert in der Erklärung falsch angebe?
Wenn Sie den Wert bewusst zu niedrig angeben, drohen Nachforderungen plus Zinsen. Bei grober Fahrlässigkeit oder Vorsatz kann auch ein Verspätungszuschlag oder eine Ordnungsgeldstrafe fällig werden. Eine ehrliche, gut begründete Angabe ist immer sicherer als eine spekulative Niedrigrechnung.
Gilt der Stichtag auch für Schenkungen?
Ja, ähnlich wie bei der Erbschaft gilt bei Schenkungen der Tag der Vollziehung der Schenkung als Stichtag für die Wertermittlung. Auch hier werden die Preise dieses Tages zugrunde gelegt, nicht die des heutigen Tages.
Kann ich die Immobilie verkaufen, bevor der Steuerbescheid kommt?
Ja, Sie können die Immobilie jederzeit verkaufen. Der Verkauf ändert nichts an der Steuerpflicht. Die Steuer wird weiterhin auf Basis des Wertes zum Todeszeitpunkt berechnet. Der Erlös aus dem Verkauf fließt in Ihren persönlichen Vermögensbereich, aber die Schuld gegenüber dem Finanzamt bleibt bestehen.
Wie lange habe ich Zeit, die Erbschaftsteuererklärung abzugeben?
Sie haben grundsätzlich drei Monate nach Kenntnis vom Erbfall Zeit, die Erklärung abzugeben. In der Praxis gewähren viele Finanzämter auf Antrag eine Verlängerung, wenn Sie nachweisen, dass Sie noch Unterlagen beschaffen oder ein Gutachten erstellen lassen. Versäumen Sie die Frist ohne Antrag, drohen Zwangsgelder.
Max Pohl
September 28, 2026 AT 21:10Die Bürokratie frisst die Seele des Erben auf, während das Finanzamt mit stumpfen Messern schneidet. Es ist ein Theaterstück der Absurdität.
David Fritsche
September 30, 2026 AT 19:37WAS FÜR EIN UNSINN! Das Finanzamt hat keine Ahnung von echten Werten! Ich sage euch, die wollen nur euer Geld! Die Formeln sind alle manipuliert! Jeder weiß doch, dass München Immobilienpreise explodieren lassen wie eine Bombe im Zeitraffer! Wer hier nicht kauft, verliert alles! Hört auf zu lesen und handelt!
Christian Bachmann (Admin)
Oktober 2, 2026 AT 03:33Sehr geehrte Damen und Herren,
ich möchte hiermit einen sachlichen Aspekt ergänzen, der in der öffentlichen Diskussion oft untergeht: Die Unterscheidung zwischen dem Verkehrswert gemäß § 194 BauGB und den steuerlichen Bewertungsvorschriften des BewG ist juristisch hochkomplex und keineswegs trivial.
Es ist durchaus zutreffend, dass die Finanzämter bei der automatisierten Festsetzung häufig auf vereinfachte Pauschalierungen zurückgreifen, insbesondere wenn keine detaillierten Unterlagen vorliegen oder wenn die Immobilie sich in einer Region befindet, in der die Datenlage des Gutachterausschusses lückenhaft ist.
Allerdings muss man differenzieren: Die Anwendung des Vergleichswertverfahrens setzt voraus, dass tatsächlich hinreichende Vergleichsfälle vorhanden sind. In städtischen Ballungsräumen wie München mag dies der Fall sein, doch in ländlichen Gebieten oder bei Spezialimmobilien versagt diese Methode oft.
Daher ist die Empfehlung, ein eigenes Gutachten in Auftrag zu geben, nicht nur eine Frage der Kosten-Nutzen-Rechnung, sondern auch eine strategische Notwendigkeit zur Sicherstellung der Rechtssicherheit.
Man sollte zudem bedenken, dass ein gut begründeter Einspruch nicht automatisch zum Erfolg führt, wenn die Argumentation nicht auf nachvollziehbaren Marktdaten basiert.
Die Angst vor der "Schätzung" durch das Finanzamt ist berechtigt, aber sie darf nicht dazu führen, dass man blindlings jede Schätzung akzeptiert.
Vielmehr gilt es, proaktiv zu agieren und die eigene Position durch solide Dokumentation zu stärken.
Nur so kann man sicherstellen, dass die Steuerlast fair bemessen wird.
Mit freundlichen Grüßen
Christian Bachmann
Julius Babcock
Oktober 3, 2026 AT 07:42Aber was ist mit den Mängeln? 🤔 Wenn das Dach leckt oder die Heizung kaputt ist, zählt das doch? 😲 Oder ignoriert das Amt das einfach komplett? 😰 Ich hab nämlich gehört, dass die da sehr streng sind... 😬
Florian FranzekFlorianF
Oktober 4, 2026 AT 21:04Lieber Herr Babcock,
vielen Dank für Ihre Anmerkung, die ein sehr wichtiges Detail anspricht.
Grundsätzlich werden wesentliche Mängel, die den Wert der Immobilie erheblich mindern, bei der Wertermittlung berücksichtigt.
Das Problem liegt jedoch oft darin, dass diese Mängel im Rahmen der pauschalen Schätzung des Finanzamts nicht immer sofort erkennbar sind.
Wenn Sie also ein Gutachten beauftragen, sollten Sie sicherstellen, dass der Sachverständige diese Defekte genau dokumentiert.
Ohne diesen Nachweis bleibt es leider oft beim "Standardwert", der mögliche Reparaturen nicht abzieht.
Ich empfehle daher dringend, Fotos und Kostenvoranschläge für Sanierungen bereitzuhalten.
Das hilft enorm bei der Argumentation gegenüber dem Finanzamt.
Es lohnt sich, hier genau hinzuschauen.
Mit freundlichen Grüßen
Harald Gruber
Oktober 6, 2026 AT 00:45Halt mal die Klappe du Bürokratensprache-Opfer! 😡
Was soll denn dieses Gelaber über § 194 BauGB?
Interessiert das irgendwen?
Die Leute wollen wissen, wie viel Kohle sie zahlen müssen!
Punkt!
Und wer sagt dir, dass dein Gutachter besser ist als der vom Amt?
Glaubst du echt, die haben keine Ahnung?
Sie haben Datenbanken!
Riesige!
Millionen von Einträgen!
Dein Bauchgefühl ist nichts wert gegen Big Data!
Also spar dir das Geld für den Gutachter und zahl einfach!
Oder willst du pleite gehen wegen deinem Stolz?
Dann mach weiter so!
Max Pohl
Oktober 6, 2026 AT 20:52Big Data ist die neue Religion, doch Götzenbilder werfen keine Schatten, wenn die Sonne der Wahrheit untergeht. Zahlen lügen nicht, aber Statistiker schon.
Heidi Becker
Oktober 8, 2026 AT 13:47Eine kleine Korrektur: Im Text steht "Erbenschuldnerhaftung". Der korrekte Begriff lautet "Erbschaftschuldnerhaftung" bzw. im Kontext der persönlichen Haftung eher "unbeschränkte Erbenhaftung". Aber inhaltlich ist alles top erklärt! 👍
Uwe Knappe
Oktober 10, 2026 AT 11:47Alles Show. Das System ist krank. Wir arbeiten, um Steuern zu zahlen, damit andere nicht arbeiten müssen. Die Immobilienblase platzt bald, dann weint jeder. Aber hey, Hauptsache wir haben schöne Formulare ausgefüllt. 💀
Lukas Vaitkevicius
Oktober 10, 2026 AT 18:15Stimmt ja gar nicht!!! 🤯
Das Finanzamt ist IMMER korrekt!! ✅
Warum zweifelt ihr?? 🤷♂️
Vertrauen ist gut, Kontrolle ist besser... aber hier ist Kontrolle unnötig!! 😤
Ihr macht euch nur selbst verrückt!! 🌀
Zahlt und seid dankbar!! 🙏
So einfach ist das!! 😎
Agnes Koch
Oktober 11, 2026 AT 05:09Vielen Dank für den Beitrag! 🌟
Gerade für uns Nicht-Juristen ist das super hilfreich. 👩🏫
Die Tipps zur Fotodoku find ich goldrichtig. 📸
Wir haben das bei Oma's Haus gemacht und es hat geholfen. 🏠
Fühlt euch gedrückt! ❤️
María José Gutiérrez Sánchez
Oktober 12, 2026 AT 16:10Guten Tag zusammen,
ich würde gerne anmerken, dass die Formulierung "Sie haften persönlich" im Abschnitt zur Erbenschuldnerhaftung etwas missverständlich sein könnte.
Im deutschen Erbrecht haftet der Erbe grundsätzlich unbeschränkt, aber er kann die Haftung auf den Nachlass beschränken.
Dieser Unterschied ist finanziell extrem relevant.
Vielleicht könnte man das im Fazit noch einmal klarer herausarbeiten?
Trotzdem ein sehr gelungener Überblick.
Mit freundlichen Grüßen
Karoline Kristiansen
Oktober 13, 2026 AT 03:06Korrektur: Es heißt "Bewertungsgesetz" (BewG), nicht "BewG-Gesetz". Und bitte achte auf die Großschreibung bei Substantiven. Sonst wirkt es unseriös.
David Blumenthal
Oktober 13, 2026 AT 05:34Sehr geehrter Autor,
ich danke Ihnen für diese ausführliche Darstellung.
Als jemand, der aus Österreich kommt, fallen mir einige Unterschiede auf.
In Österreich ist die Erbschaftsteuer abgeschafft, aber die Grunderwerbsteuer spielt eine Rolle.
Dennoch ist die Methodik der Wertermittlung ähnlich.
Der Hinweis auf den Stichtag ist universell gültig.
Ich werde diesen Artikel meinen Kollegen empfehlen.
Mit besten Empfehlungen